Každý z nás se po práci rád vrací domů. Je to naše útočiště, o které bychom se měli dobře starat, a to díky odpovídajícímu pojištění majetku. Nikdy si totiž nemůžeme být jistí tím, že náš domov nepoškodí živel nebo se nestane cílem zlodějů. V našem článku se podíváme hned na několik příkladů z praxe, ve kterých se pojištění domácnosti a pojištění nemovitosti vyplatilo mít.
Jaký je rozdíl mezi pojištěním domácnosti a pojištěním nemovitosti
Mnohdy panují nejasnosti ohledně toho, na co se které z těchto pojištění vztahuje. Rozdíl je velmi jednoduchý – pojištění domácnosti ochrání vybavení vaší domácnosti, tedy všechno, co byste při stěhování mohli odnést (například nábytek, koberce, elektroniku, věci osobní potřeby atd.). Pojištění nemovitosti se zase vztahuje na pevné stavební součásti, tedy na stěny, podlahy nebo střechu.
Rozhodně se vyplatí mít oba dva typy pojištění. Stačí se podívat na nejčastější riziko českých domácností – vodovodní škodu. V případě vytopení totiž často dojde k poškození nejen hmotného vybavení, ale právě i stěn, podlah a stropů.
A jestli chcete mít opravdu klidné spaní, sjednejte si i pojištění občanské odpovědnosti, které vás ochrání v případě, že byste způsobili škodu někomu dalšímu. Například u zmíněného vytopení, pokud byste nechtěně vytopili i souseda pod vámi, nemusíte mu opravu a náhradu věcí platit z vlastní kapsy, ale právě z tohoto pojištění.
Nejčastější rizika
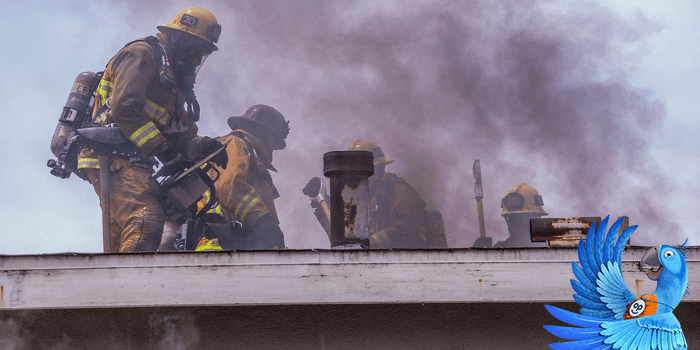
Jak jsme zmínili výše, nejčastější živelnou škodu způsobuje vodaa vichřice. Největší obavu potom máme z vyhoření bytu či domu, i když toto riziko patří mezi ta vzácnější, napáchají často velmi vysokou škodu.
Následující údaje jsme převzali v červnu 2023 z předběžné statistiky České asociace pojišťoven – škody z pojištění majetku.
hodnota domácnosti a výše pojistného plnění (vyšší hodnota domácnosti zvyšuje riziko pojistné události a tím i cenu pojištění),
historie pojistného plnění (pokud jste v minulosti často využívali pojistné plnění, může to mít vliv na cenu pojištění),
zabezpečení domácnosti (zabezpečovací zařízení, jako jsou alarmy nebo kamerové systémy, mohou snížit riziko poškození nebo krádeže domácnosti a tím ovlivnit cenu pojištění).
Cena pojištění nemovitosti
Faktory, které ovlivňují cenu pojištění nemovitosti:
hodnota nemovitosti a výše pojistného plnění (i zde platí, že vyšší hodnota nemovitosti zvyšuje rizika a cenu pojištění, ale zároveň pozor na podpojištění nemovitosti),
lokalita (nemovitosti ve vysoce rizikových oblastech, jako jsou oblasti s častými povodněmi nebo zemětřeseními, mají tendenci mít vyšší ceny pojištění, protože jsou větším rizikem pro pojišťovnu),