Havarijní pojištění pro vozy Suzuki

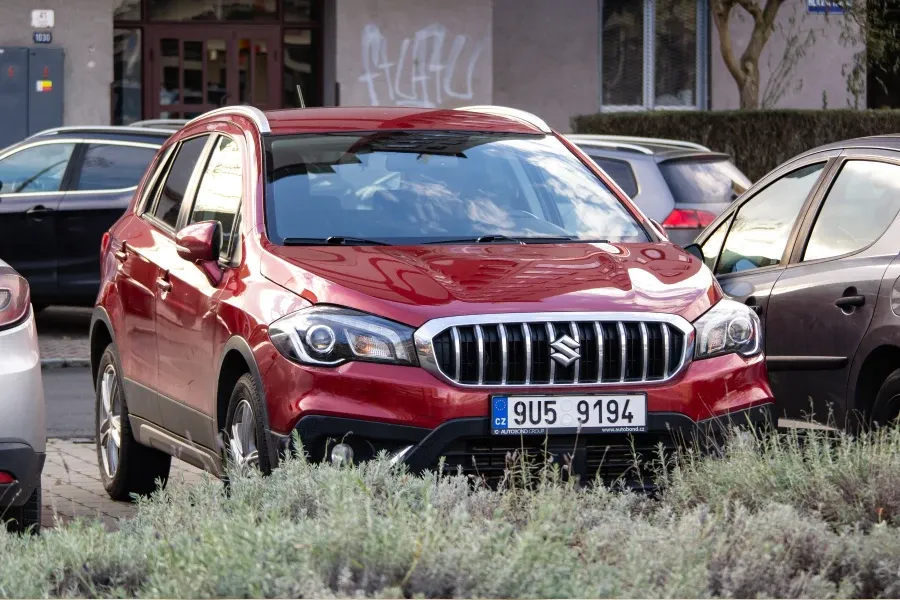
Vozy značky Suzuki se dlouhodobě těší oblibě nejen ve světě, ale také v Česku. Ať jste příznivci kompaktních městských modelů Swift nebo máte raději prostornější SUV, například S-Cross, měli byste myslet také na kvalitní havarijní pojištění. Ani nejspolehlivější automobilová značka vás totiž neochrání před krupobitím, vandaly nebo zvěří.

Co je havarijní pojištění?

Havarijní pojištění je dobrovolné pojištění, které chrání vaše vozidlo před škodami vzniklými například působením přírodních živlů (krupobití), havárií, odcizením vozu nebo jeho poškozením vandaly. Na rozdíl od povinného ručení pro vaše Suzuki, které mít musíte a které kryje vámi způsobené újmy na zdraví a majetku ostatních účastníků provozu, řeší havarijko vás a vaše auto. 

To znamená, že když přijdete na parkovišti ke svému vozu a uvidíte, že vám někdo při couvání odřel blatník, nemusíte sahat do vlastní peněženky. Pojišťovna vám v takových případech v rámci havarijka uhradí opravu vozu a zajistí i odtah, případně náhradní vozidlo. Na vás zbyde pouze spoluúčast. 

Možná si říkáte, že jste opatrný řidič a pojištění nepotřebujete. Ale havarijko nekryje pouze vaše řidičské chyby, chrání vás a váš majetek před okolnostmi, které nedokážete ovlivnit. Dává vám jistotu, že i v případě nepříjemných událostí vás nečeká zásah do rodinného rozpočtu a že se máte na koho spolehnout.

havarijní pojištění Suzuki

Co všechno kryje havarijní pojištění?

Rozsah krytí havarijního pojištění záleží na konkrétním pojištění, které jste si sjednali. Sami si můžete vybrat rizika, proti kterým se chcete nechat pojistit a celé pojištění si tak přizpůsobíte na míru svým potřebám. Můžete si vybrat pojištění základních rizik:

  • havárie (kryje poškození vaše vozu i při nehodě, kterou zaviníte vy sami),
  • živelní události (krupobití, požár, vichřice, povodně atd.),
  • vandalismus a krádež vozu (chrání před zloději a poškozením vozu vandaly)
  • nebo střet se zvěří (velmi časté riziko, zejména při denním projíždění lesy a přírodou). 

Záleží tedy čistě na váš a vašem životním stylu. Můžete si také zvolit komplexní balíček všech výše uvedených rizik, tzv. Allrisk, který zahrnuje pojištění všech těchto rizik zároveň.

Doplňková připojištění pro kompletní ochranu vašeho vozu Suzuki

K základnímu havarijnímu pojištění si navíc můžete zvolit doplňková připojištění. Jedná se například o:

Automobilka Suzuki

Japonská automobilka Suzuki začala v roce 1909 jako dílna na výrobu tkalcovských stavů, kterou založil Michio Suzuki. Ten postupem času zdokonaloval technologické postupy, získal tři patenty a postaral se o 120 průmyslově chráněných inovací. Jeho heslem bylo „Pokud zákazník něco potřebuje, musíme udělat vše proto, abychom jeho potřeby naplnili.“ A tímto se automobilka řídí dodnes. 

První auto Suzuki bylo vyrobeno v roce 1937 a od té doby se značka stala stabilní stálicí na trhu osobních automobilů i motocyklů.

Havarijní pojištění pro vozy Suzuki

Japonská značka vozů Suzuki představuje technologicky vyspělé modely vozů, které drží krok s dobou a nároky zákazníků. Auta jsou vybavena moderními pohony, bezpečnostními systémy i dalšími prvky, jako jsou různé asistenční systémy, kamery, senzory a další. A právě tyto prvky dělají z případné opravy finančně náročnou disciplínu. 

Z tohoto důvodu se vyplatí mít sjednané havarijní pojištění. Po autonehodě nejde jen o opravu plechů, ale navíc také o náročné výměny a kalibraci různých komponentů, originální náhradní díly a profesionální práci odborníků na vozy Suzuki. Bez pojištění by se účet mohl vyšplhat velmi vysoko a šel by přímo za vámi.

Cena havarijního pojištění pro vozy Suzuki

Cena havarijního pojištění se odvíjí od několika faktorů. Závisí především na konkrétním voze, respektive na modelu, ceně, stáří a výkonu. Důležité je také nastavení výše vaší spoluúčasti, protože platí, že čím vyšší spoluúčast, tím nižší cena pojistného. Záleží ale také na vás jako pojistiteli. Pojišťovnu bude zajímat váš věk, místo bydliště a vaše řidičská historie. To vše tvoří cenu havarijního pojištění nejen pro vozy Suzuki. 
Online kalkulačka havarijního pojištění najde nejvýhodnější pojištění

S naší online kalkulačkou havarijního pojištění si můžete v klidu a pohodlí domova pečlivě porovnat nabídky na trhu. Do kalkulačky stačí zadat pár údajů o vás a vašem voze a během chvilky uvidíte přehled pojištění různých pojišťoven včetně ceny a nabízených služeb. 

V kalkulačce si snadno navolíte také doplňková pojištění a smlouvu můžete uzavřít hned online a na pár kliknutí bez nutnosti podpisu. Veškeré dokumenty vám přijdou do e-mailové schránky a pojištění začne platit v okamžiku uhrazení pojistného. 


Ptáte se nás

Přečtěte si odpovědi na nejčastější otázky.

Na rozdíl od povinného ručení je havarijní pojištění dobrovolné. Rozhodně ale ne zbytečné. Pokryje mnohem větší škody, a to například:

  • havárie – pojištění vozidla v případě nehody (vč. střetu se zvěří)
  • živelní pohromy – pojištění proti přírodním katastrofám
  • odcizení – pojištění v případě krádeže vozidla
  • vandalismus – pojištění v případě poničení vozidla vandalem

Havarijní pojištění vás ochrání před nejednou pohromou. Na co všechno se ale vztahuje? Havarijní pojištění pokryje například:

  • havárie – střet, pád, náraz vozidla
  • živelní pohromy – přesný seznam najdete většinou v pojistných podmínkách. Nejčastěji jde o: krupobití, vichřice, záplavy, pád stromu, úder blesku nebo třeba sesuv půdy
  • odcizení celého vozidla nebo jeho částí
  • vandalismus – pojištění v případě poničení vozidla vandalem
  • střet se zvěří nebo poškození zvěří

I havarijní pojištění má své výluky, a těmi jsou například:

  • úmyslné poškození vozidla
  • škody, které vznikly přirozeným opotřebením
  • škody, které způsobí věci přepravované na střeše vozidla - nejčastěji lyže, kolo
  • škody na cizím vozidle – ty vám pokryje povinné ručení

Tip: přečtěte si v pojistných podmínkách část Výluky

Pojistná částka je částka, kterou si při sjednání havarijního pojištění nastavíte vy sami. Měla by odrážet skutečnou hodnotu pojišťovaného vozidla. Při jejím stanovování si nechte opravdu záležet – špatně nastavená pojistná částka totiž může ovlivnit průběh pojistné události. Pokud by byla částka vyšší, šlo by o nadpojištění a pokud naopak nižší, šlo by o podpojištění. Pozor! Při podpojištění při likvidaci škody dojde ke krácení pojistného plnění.

Sjednat si havarijní pojištění není nic složitého. Zvládnete to hravě online. Aby šlo všechno ještě o kus rychleji, připravte si k ruce velký technický průkaz, případně osvědčení o registraci vozidla (ORV), které velký technický průkaz nahrazuje u vozů zakoupených po 1. 1. 2024.

  1. Nejdříve si otevřete kalkulaci havarijního pojištění.
  2. Vyplníte základní údaje o vás, vašem vozidle a stanovíte si pojistnou částku vozidla.
  3. V přehledném srovnání si vyberete pojištění, které vám sedí nejvíce. V nabídce najdete i povinné ručení a různá připojištění, která si k havarijnímu pojištění můžete přidat.
  4. Vyplníte detailnější údaje z technického průkazu.
  5. Obratem vám na e-mail pošleme všechny potřebné dokumenty k pojištění, údaje pro zaplacení pojištění či manuál pro doložení fotodokumentace.
  6. Dodáte fotodokumentaci pojišťovaného vozidla do data, které vám stanoví vámi vybraná pojišťovna.
  7. A je hotovo. Stačí už jen zaplatit. Doporučujeme platit kartou online, kde dochází k připsání platby okamžitě.

Smlouvou to pro nás nekončí. Při objednávce získáte vstup do Klientské zóny, kde najdete všechny dokumenty online.

Zaplatit povinné ručení u nás můžete hned několika způsoby. Podrobnosti naleznete v průvodní e-mailu či dopisu.

  1. Online prostřednictvím platební brány GoPay (Doporučujeme)
  2. Bankovním převodem
  3. Vkladem hotovosti na přepážce Fio bank
  4. Složenkou na České poště

Tip Topouška: Podívejte se na podrobnější návod, jak zaplatit havarijní pojištění.

Způsobů, jak vypovědět havarijní pojištění je mnoho. Ať se rozhodnete pro jakýkoli, vždy musíte stávající smlouvu vypovědět písemně s vlastnoručním podpisem.

  1. Výpověď ke konci pojistného období
  2. Výpověď do 2 měsíců od uzavření smlouvy
  3. Výpověď do 3 měsíců ode dne oznámení pojistné události
  4. Výpověď dohodou
  5. Změna vlastníka a prodej vozidla
  6. Vyřazení vozidla z evidence vozidel
  7. Změna pojistného
  8. Nezaplacení pojistného

Tip Topouška: Přečtěte si vše o změně povinného ručení včetně vzorů výpovědí ke stažení.

Ano. Pokud máte sjednané havarijní pojištění, měli byste ve vlastním zájmu pojišťovně doložit stav vašeho vozidla. Pokud byste se totiž rozhodli, že fotodokumentaci pojišťovně neposkytnete, není vám pojišťovna povinna poskytnout plnění v případě pojistné události, nebo může vaši spoluúčast navýšit až na 99 %. Informace k fotodokumentaci naleznete v průvodní e-mailu včetně informace, jestli pojišťovna požaduje samonafocení dle přiloženého manuálu nebo prohlídku provede zástupce pojišťovny.

Ve zkratce jde o:

  • havárie – střet vozidel, náraz vozidla, pád vozidla atd.
  • odcizení vozidla i jeho částí – krádež celého vozidla nebo např. jen pneumatiky
  • vandalismus – poškození vašeho vozidla neznámým pachatelem
  • živelní události – povodně, pád stromu, krupobití (přesný seznam najdete vždy v pojistných podmínkách)

Jak už název vypovídá, jde o to, kolik peněz budete při úhradě škody platit z vlastní kapsy. Výše spoluúčasti většinou záleží na produktu i pojišťovně samotné. Často si ale můžete vybrat minimálně ze dvou variant. Nejběžnější spoluúčast bývá okolo 5 %. 

Tip Topouška: Přečtete si vše o spoluúčasti u havarijního pojištění. V článku najdete i praktický příklad z praxe.

GAP nebo-li garantovaná ochrana majetku je speciální pojištění, které chrání vaše vozidlo před ztrátou hodnoty. Jakmile si totiž koupíte nové vozidlo, jeho cena každý měsíc klesá. Největší propad ceny je první 3 roky od pořízení. Pokud vám někdo nové vozidlo poničí, nebo dokonce odcizí, pojišťovna vám nevyplatí plnou částku za havarijního pojištění, za kterou jste vozidlo před pár měsíci pořídili, ale částku, která odpovídá aktuální tržní ceně vozidla těsně před pojistnou událostí. Můžete tak lehce přijít o desetitisíce až statisíce korun. A právě na takové situace je tu pojištění GAP. Z GAP pojištění dostane rozdíl mezi kupní cenou vozidla a pojistným plněním z havarijního pojištění.

Totální škoda nastane, když je auto zničené, odcizené nebo náklady na jeho opravu jsou vyšší než 80 % z obvyklé ceny vozu, tedy ceny vozidla bezprostředně před nehodou.

Auto musí mít vždy platný český technický průkaz nebo osvědčení o registraci vozidla (u vozů zakoupených po 1. 1. 2024) a registrační značku. Pojišťovny si ale často kladou i další různé podmínky - platný VIN kód, způsobilost k provozu na českých silnicích atd.